

N26 — Love your bank
N26 AG
- 3,6
- 1.60K beoordelingen
- 10.00M
- Downloads
- Free
- Prijs
Screenshots
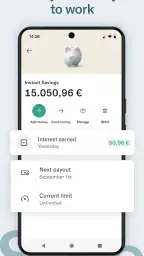
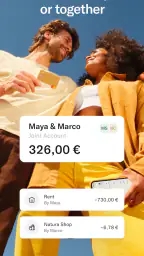
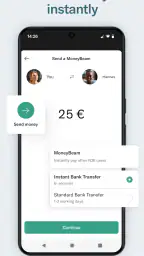
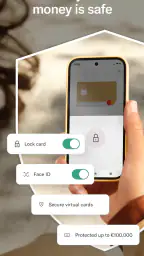
N26 — Love your bank Voor- en nadelen
Voordelen
- Gebruiksvriendelijke interface voor snelle navigatie.
- Geen verborgen kosten of onverwachte toeslagen.
- Directe meldingen voor alle transacties.
- Wereldwijd gratis betalen in vreemde valuta.
- Eenvoudige categorisatie van uitgaven.
Nadelen
- Beperkte klantenservice-uren kunnen frustrerend zijn.
- Niet alle functies beschikbaar in elk land.
- Geen optie voor gezamenlijke rekeningen.
- Kredietfaciliteiten zijn beperkt beschikbaar.
- Contante stortingen niet mogelijk.
 Analyse door All-app
Als je ooit hebt nagedacht over het vereenvoudigen van je financiën, dan is N26 misschien precies wat je zoekt. Je weet hoe het gaat: je hebt een app nodig die niet alleen gebruiksvriendelijk is, maar ook boordevol functies zit die echt een verschil maken. Nou, laat me je vertellen, N26 stelt niet teleur. Laten we eens duiken in wat deze app allemaal te bieden heeft.
Past een mobiele bank bij jouw manier van geld beheren?
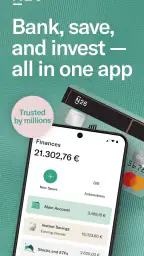
Voor ik voor een bankapp kies, kijk ik niet alleen naar hoe netjes het beginscherm eruitziet. Ik wil weten of ik mijn dagelijkse geldzaken er werkelijk mee kan organiseren: snel controleren wat er is afgeschreven, beter zicht houden op mijn uitgaven en geld apart zetten voor een concreet doel. N26 richt zich op dat soort mobiel bankieren. De app is gratis te downloaden en wordt gemaakt door N26 AG; de bankervaring staat dus centraal, niet een los budgetoverzicht dat je naast een andere rekening moet bijhouden.
Dat verschil is belangrijk. Een gewone budgetapp kan handig zijn om uitgaven te categoriseren, maar vraagt vaak dat je daarnaast een betaalrekening gebruikt. Met N26 kun je bankieren, sparen en beleggen vanuit één app. Dat klinkt overzichtelijk, maar het werkt vooral goed als je bereid bent je financiële routine naar één mobiele omgeving te verplaatsen. Wie juist tevreden is met de eigen bank en alleen een extra hulpmiddel zoekt om bonnetjes of maandbudgetten te volgen, heeft mogelijk meer aan een gespecialiseerde budgetapp.
Ook de populariteit geeft context, maar geen garantie voor jouw ervaring: N26 heeft meer dan tien miljoen installaties en een gemiddelde beoordeling van 3,6 uit ongeveer 156.000 beoordelingen. Dat is een gemengd signaal. Ik zou het niet lezen als bewijs dat de app voor iedereen soepel werkt, maar wel als reden om de recente ervaringen in de appwinkel te bekijken voordat je overstapt. De leeftijdsclassificatie is PEGI 3, de app is gratis en versie 4.45 vereist minimaal iOS 9.
Wat maakt N26 bijzonder?
Oké, laten we het eerst hebben over de gebruikerservaring. Vanaf het moment dat je de app downloadt, merk je de strakke en intuïtieve interface. Het voelt bijna alsof het ontworpen is door iemand die begrijpt dat we niet allemaal financiën-experts zijn. Of je nu een budget probeert te maken of gewoon je saldo wilt checken, alles is binnen handbereik zonder gedoe.
Gebruiksgemak en functionaliteit
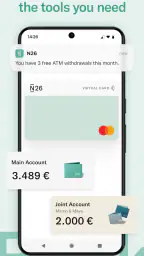
Een van de dingen die me opviel, is hoe eenvoudig het is om een account aan te maken. Geen eindeloze formulieren of vervelende bankbezoeken. Gewoon een paar klikken en klaar. En als je eenmaal binnen bent, is het beheren van je geld een fluitje van een cent. De app biedt realtime meldingen voor elke transactie, wat geweldig is om je uitgaven bij te houden.
In het dagelijks gebruik is het voordeel van meldingen niet alleen dat je sneller ziet wat je hebt uitgegeven. Je kunt ook meteen nagaan of een betaling logisch is: stond je net bij die winkel, of herken je de naam van de handelaar niet? Dat maakt het nuttig om meldingen aan te laten staan, ook als je niet elke aankoop in een spreadsheet wilt noteren. Tegelijk moet je niet verwachten dat een melding op zichzelf je budget beheert. Het is een signaal om even te kijken; de discipline om abonnementen, impulsaankopen en vaste lasten te beoordelen blijft bij jou.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Stel dat je op vrijdag boodschappen doet, onderweg een ov-kaart oplaadt en later met vrienden afrekent. Door de transacties kort te controleren, kun je aan het eind van de dag zien welke uitgaven al van je saldo af zijn en hoeveel ruimte er overblijft tot je volgende inkomstenmoment. Dat is een kleine routine, maar ze werkt beter dan pas aan het eind van de maand proberen te reconstrueren waar het geld gebleven is. Voor wie zijn rekening zelden opent, levert zo’n app minder op; het nut ontstaat juist doordat je de informatie regelmatig gebruikt.
Met functies zoals "Spaces" kun je eenvoudig sparen voor specifieke doelen. Het is als digitale spaarpotten, maar dan veel cooler. Je kunt zelfs automatische overboekingen instellen om jezelf te helpen sparen zonder erover na te denken. Het is alsof je een financiële coach in je zak hebt.
Sparen met een doel, niet alleen met goede voornemens
Een praktische manier om Spaces te gebruiken, is één pot te maken voor een voorzienbare uitgave, zoals een jaarlijkse rekening of een weekend weg. Zo zie je dat geld als gereserveerd in plaats van als vrij besteedbaar saldo. Een tweede pot kan dienen voor een buffer, zodat je niet ongemerkt het geld uitgeeft dat je liever achter de hand houdt. Ik zou de doelen wel eenvoudig houden: te veel potjes maken het overzicht al snel minder duidelijk en veranderen sparen in administratief werk.
Automatische overboekingen kunnen helpen als je steeds van plan bent iets opzij te zetten, maar het vergeet zodra je salaris binnenkomt. Kies een bedrag dat ook in een krappe maand haalbaar blijft en kijk na een paar weken of het nog past bij je vaste lasten. De winst zit in herhaling, niet in een ambitieus bedrag dat je later weer moet terugboeken. Voor mensen met wisselende inkomsten is een handmatige storting soms verstandiger, omdat die meer ruimte laat om per maand te beslissen.
Een veelgestelde praktische vraag is of een spaarpot hetzelfde is als een volledige financiële planning. Voor mij niet: Spaces maken geld verdelen tastbaar, maar nemen geen beslissingen over je prioriteiten over. Je moet zelf bepalen welk doel eerst komt en welk bedrag je werkelijk kunt missen. Wie een ingewikkeld huishoudbudget met gedeelde kosten, schulden en meerdere rekeningen wil doorrekenen, kan daarnaast nog een uitgebreider overzicht nodig hebben.
Veiligheid en betrouwbaarheid
We weten allemaal dat veiligheid een grote zorg is als het om bankieren gaat. Gelukkig neemt N26 dit serieus. Met functies zoals tweestapsverificatie en biometrische beveiliging, kun je er zeker van zijn dat je geld veilig is. En laten we eerlijk zijn, dat is een enorme opluchting.
Ik zie beveiliging hier als een combinatie van hulpmiddelen en gewoontes, niet als een reden om nooit meer op te letten. Gebruik een toegangscode die je niet elders herhaalt, houd je telefoon bijgewerkt en neem meldingen serieus wanneer je een transactie niet herkent. Biometrische toegang is handig als je snel wilt inloggen, terwijl tweestapsverificatie een extra controle toevoegt. Geen enkele app maakt het verstandig om je toestel onbeheerd ontgrendeld achter te laten of inloggegevens met iemand te delen.
Bij bankieren telt ook wat er gebeurt wanneer iets niet lukt. De oorspronkelijke ervaring met klantenservice kan prettig aanvoelen, maar ik zou een overstapper aanraden vooraf te bedenken hoe belangrijk persoonlijk contact voor hem of haar is. Wie graag naar een lokaal kantoor loopt of gewend is direct met een vaste medewerker te spreken, kan een mobiele bank minder vertrouwd vinden. Dat is geen klein detail als je bij een geblokkeerde toegang of een verdachte betaling vooral geruststelling door menselijk contact zoekt.
Internationale mogelijkheden
Voor de reizigers onder ons is er nog een bonus. N26 maakt het super eenvoudig om internationaal geld op te nemen en over te maken zonder torenhoge kosten. Het is alsof je een lokale bank in elke stad hebt, zonder het gedoe van wisselkoersen en verborgen kosten.
En als je vaak naar het buitenland gaat, zul je de functie voor meerdere valuta's geweldig vinden. Het bespaart je niet alleen geld, maar ook de stress van het wisselen en omrekenen.
Voor een reis zou ik de app vooral zien als een manier om betalingen en saldo onderweg bij de hand te houden, niet als reden om zonder reserve te vertrekken. Controleer vóór vertrek of je toegang hebt tot je toestel en account, en neem een alternatief betaalmiddel mee voor het geval je telefoon leeg raakt of een betaling niet wordt geaccepteerd. Die voorbereiding is nuttig bij elke mobiele bank. Wie bijna nooit buiten de eigen omgeving betaalt, zal internationale mogelijkheden waarschijnlijk minder zwaar laten meewegen dan dagelijkse bediening en klantenservice.
Wanneer een andere bank of app beter past
De vergelijking met traditionele banken draait voor mij niet om welke categorie altijd wint, maar om wat je nodig hebt als er iets buiten de app gebeurt. Een mobiele rekening past goed bij iemand die graag zelf zaken regelt en zijn geldzaken onderweg bekijkt. Een bank met een fysieke vestiging kan prettiger zijn voor wie persoonlijk advies, hulp aan een balie of een vertrouwde lokale relatie belangrijk vindt. Ik zou die voorkeur niet opofferen alleen omdat een digitale interface moderner oogt.
Er is ook een verschil met betaalapps die vooral handig zijn om onder vrienden geld te verdelen. Die zijn vaak aanvullend: je gebruikt ze voor een specifieke betaling, terwijl je gewone bankrekening elders blijft. N26 is eerder een kandidaat voor de dagelijkse rekening zelf. Dat maakt de keuze groter dan een app installeren; je moet nadenken over inkomende betalingen, vaste lasten en de vraag of je al je dagelijkse handelingen op één plek wilt verzamelen.
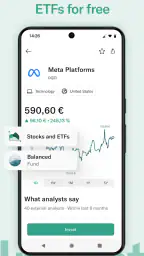
Beleggen in dezelfde omgeving kan aantrekkelijk klinken als je graag minder apps gebruikt, maar ik zou gemak niet verwarren met een beleggingsstrategie. Een betaalrekening, spaardoel en belegging hebben verschillende functies en risico’s. Bepaal eerst waarvoor het geld bestemd is en wanneer je het nodig kunt hebben. Geld dat je binnenkort voor huur, boodschappen of een noodreserve nodig hebt, behandel ik niet als geld voor langetermijnbeleggingen. De geïntegreerde aanpak kan overzicht bieden, maar ontslaat je niet van die afweging.
Overstappen zonder je dagelijkse betalingen kwijt te raken
De grootste overstapfrictie zit meestal niet in het downloaden van een app, maar in alle plekken waar je rekeninggegevens al zijn opgeslagen. Denk aan salaris, huur, abonnementen, terugkerende overschrijvingen en webwinkels. Ik zou daarom eerst een lijst maken en niet alles op één dag omzetten. Begin met een rekening die je zelf makkelijk kunt controleren, kijk of de betaling goed aankomt en verplaats daarna stap voor stap de vaste geldstromen.
Houd tijdens die overgang je oude rekening nog even bruikbaar, zodat een vergeten automatische incasso niet voor onnodige stress zorgt. Controleer ook welke betaalmethode je gebruikt voor belangrijke abonnementen en of terugbetalingen nog naar de juiste plek gaan. Dit is geen bijzondere eigenschap van N26, maar wel een praktisch punt dat bepaalt of een overstap soepel voelt. De app kan het dagelijkse beheer vereenvoudigen; het opruimen van oude betaalafspraken blijft mensenwerk.
Als je N26 eerst naast je bestaande bank wilt proberen, kun je de nieuwe rekening aanvankelijk voor een afgebakend doel gebruiken, bijvoorbeeld dagelijkse kleine uitgaven of een reisbudget. Zo ontdek je of de meldingen, indeling en mobiele werkwijze bij je passen zonder meteen al je financiële gewoontes om te gooien. Wie na die proef merkt dat twee rekeningen juist extra controle vragen, kan vervolgens bewust kiezen welke rekening de hoofdrol krijgt in plaats van beide half te gebruiken.
Een blik op de toekomst
Wat ik echt leuk vind aan N26 is dat ze altijd bezig zijn met innovatie. Ze luisteren naar hun gebruikers en passen zich aan aan hun behoeften. Of het nu gaat om nieuwe functies of verbeteringen aan de bestaande, het is duidelijk dat ze niet stilzitten.
De integratie met andere diensten, zoals Apple Pay en Google Pay, maakt het ook superhandig. Het lijkt wel alsof ze een alles-in-één-oplossing willen bieden, en ik ben daar helemaal voor.
Voor ik op een nieuwe functie vertrouw, kijk ik wel eerst of die aansluit op mijn eigen gebruik en of ik de voorwaarden begrijp. Een app kan veranderen, dus het loont om na een update na te gaan waar je belangrijke onderdelen staan en of je meldingen nog naar wens zijn ingesteld. Versie 4.45 vraagt minimaal iOS 9; als je een ouder toestel gebruikt, is het verstandig de compatibiliteit te controleren voordat je je rekeningbeheer ervan afhankelijk maakt.
Een andere vraag is of één app werkelijk alle financiële taken kan vervangen. In mijn ogen hoeft dat niet. N26 kan de dagelijkse bankzaken, spaardoelen en beleggingsmogelijkheden bij elkaar brengen, maar voor sommige mensen blijft een aparte tool nuttig voor gezamenlijke huishoudboekjes, diepgaande budgetanalyses of persoonlijk advies. Ik zou de belofte van alles op één plek dus toetsen aan je eigen routine, niet aan het aantal functies dat op een scherm verschijnt.
Mijn advies: kies op basis van je routine
Dus, als je op zoek bent naar een bankervaring die modern, eenvoudig en betrouwbaar is, dan is N26 zeker een kijkje waard. Of je nu je financiën wilt stroomlijnen of gewoon een handige manier zoekt om je geld te beheren, deze app heeft het allemaal. En eerlijk gezegd, wie houdt er niet van gemak?
Mijn aanbeveling is het duidelijkst voor iemand die zijn rekening graag mobiel beheert, transacties geregeld controleert en baat heeft bij aparte spaardoelen. Dan kunnen de overzichtelijke bediening en de combinatie van dagelijkse bankzaken met sparen echt verschil maken. Het is minder vanzelfsprekend de juiste keuze als je vooral een fysiek bankkantoor nodig hebt, weinig met apps wilt regelen of een gespecialiseerd budgetprogramma zoekt dat meerdere rekeningen uitgebreid analyseert.
Neem ook de gemiddelde beoordeling van 3,6 niet als een simpel ja-of-nee-oordeel. De app heeft ongeveer 1.600 geschreven recensies naast de veel grotere groep beoordelaars, en ervaringen kunnen verschillen naargelang iemands verwachtingen en gebruik. Lees bij twijfel vooral recente opmerkingen over de onderdelen die voor jou doorslaggevend zijn, zoals toegang, ondersteuning of dagelijkse betalingen. N26 werd uitgebracht op 23 januari 2015 en is gratis; die lage instapdrempel maakt uitproberen mogelijk, maar een financiële overstap verdient nog steeds rustig plannen.
Mijn praktische eindadvies: installeer de app alleen als je bereid bent haar echt in je dagelijkse routine op te nemen. Begin met een overzichtelijk doel, zoals meldingen gebruiken om je uitgaven te volgen of een potje maken voor een bekende rekening. Evalueer daarna of je geldzaken er rustiger en duidelijker van worden. Als je merkt dat je juist meer controle nodig hebt via persoonlijk contact of uitgebreidere rapportages, kies dan zonder schuldgevoel voor een bank of hulpmiddel dat beter bij die behoefte past.
Veelgestelde vragen
Wat is N26 en hoe verschilt het van traditionele banken?
N26 is een mobiele bank die volledig digitaal werkt, zonder fysieke filialen. Het biedt een gebruiksvriendelijke app waarmee je je financiën kunt beheren. In tegenstelling tot traditionele banken, richt N26 zich op eenvoud, transparantie en lage kosten. Klanten kunnen binnen enkele minuten een rekening openen en profiteren van handige functies zoals uitgavenanalyse.
Zijn mijn gegevens veilig bij het gebruik van de N26-app?
Ja, N26 maakt gebruik van geavanceerde beveiligingstechnologieën om je gegevens te beschermen. De app gebruikt tweestapsverificatie en biometrische identificatie voor extra veiligheid. Daarnaast is al het dataverkeer versleuteld, zodat je gegevens beschermd zijn tegen ongeautoriseerde toegang. N26 voldoet aan de strenge Europese regelgeving voor gegevensbescherming.
Welke kosten zijn verbonden aan een N26-rekening?
N26 biedt verschillende soorten rekeningen, waaronder een gratis basisrekening zonder maandelijkse kosten. Er zijn wel kosten verbonden aan bepaalde transacties, zoals internationale overschrijvingen en contant geld opnemen buiten de eurozone. Voor premiumrekeningen zoals N26 You of N26 Metal betaal je een maandelijks bedrag, maar krijg je extra voordelen zoals reisverzekeringen.
Kan ik met N26 geld opnemen bij geldautomaten?
Ja, met een N26-rekening kun je geld opnemen bij geldautomaten wereldwijd. In de eurozone zijn een aantal opnames per maand gratis, afhankelijk van je rekeningtype. Buiten de eurozone kunnen er extra kosten in rekening worden gebracht. Het is handig om de voorwaarden van je specifieke rekening te controleren voor gedetailleerde informatie.
Welke functies biedt de N26-app voor budgetbeheer?
De N26-app biedt diverse functies voor budgetbeheer, zoals een gedetailleerde uitgavenanalyse die je helpt inzicht te krijgen in je financiële gewoonten. Je kunt ook budgetten instellen voor verschillende categorieën en meldingen ontvangen wanneer je je limiet nadert. Bovendien kun je direct in de app spaardoelen instellen en volgen, wat het makkelijker maakt om je financiële doelen te bereiken.


